


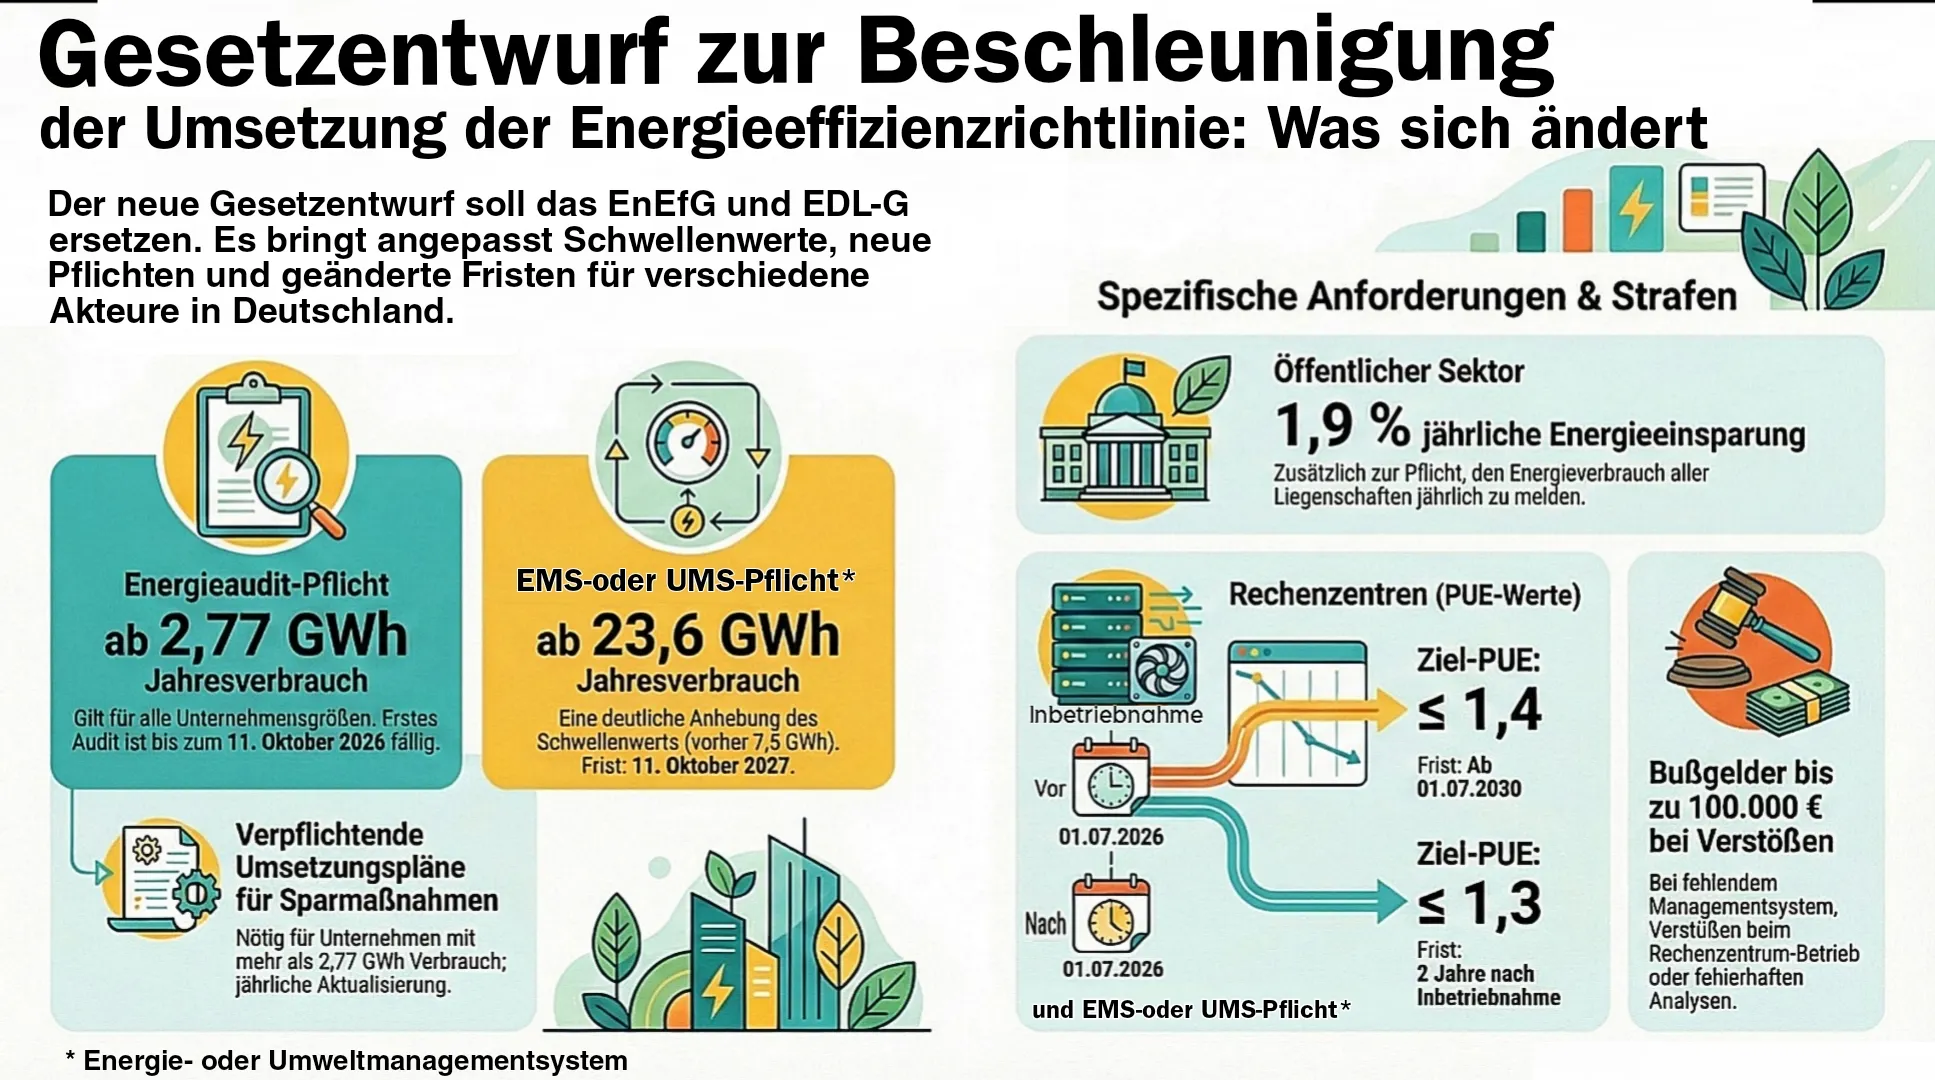
Proyecto de ley para acelerar la implementación de la Directiva de Eficiencia Energética
Aviso importante sobre la situación legal:
Este resumen se basa en el borrador actual del proyecto para la implementación de la Directiva de Eficiencia Energética de la UE (EED) y la modificación de la Ley de Eficiencia Energética (EnEfG). Ten en cuenta que los detalles aún pueden cambiar durante el proceso legislativo en curso.
Actualización del 16 de septiembre de 2026: El proyecto de ley del Gobierno Federal ya se ha presentado ante el Bundestag como documento parlamentario 21/8027. Puede descargar el documento completo aquí:
Actualmente, en Alemania rigen la Ley de Eficiencia Energética (EnEfG) del 13 de noviembre de 2023 y la Ley de Servicios Energéticos y otras Medidas de Eficiencia Energética (EDL-G). Ambas leyes serán reemplazadas y fusionadas por una nueva ley para acelerar la implementación de la EED.
El siguiente resumen presenta los contenidos centrales y las nuevas obligaciones para las empresas.
1. Obligaciones para las empresas – Auditoría energética
Las empresas con un consumo total de energía anual entre 2,77 GWh y 23,6 GWh estarán obligadas a realizar una auditoría energética según la norma DIN EN 16247-1, independientemente de si son pymes o no pymes.
- Primera auditoría energética: a más tardar el 11 de octubre de 2026
- Repetición: cada cuatro años
Los cambios esenciales en comparación con la situación legal anterior:
- Alivio para las no pymes: Hasta ahora, las no pymes estaban obligadas a realizar auditorías a partir de 500.000 kWh. Este límite se elimina en favor de los nuevos umbrales.
- Nueva obligación para las pymes con alto consumo: Las pymes con un consumo entre 2,77 y 23,6 GWh ahora estarán obligadas a realizar auditorías. Anteriormente, la obligación se basaba únicamente en el estatus de pyme, no en el consumo.
Posibilidades de exención y contenidos más estrictos
Las empresas pueden quedar exentas de la obligación de auditoría si:
- se ha implementado un sistema de gestión energética certificado (ISO 50001) o un sistema de gestión ambiental (EMAS), o
- existe un contrato de servicios energéticos (Energy Performance Contracting).
Endurecimiento del contenido:
En el futuro, la auditoría también deberá identificar y documentar el potencial para el uso o la generación económica de energías renovables.
2. Obligación de implementar sistemas de gestión
Un sistema de gestión energética (ISO 50001) o ambiental (EMAS) será obligatorio para todas las empresas una vez que se alcance un consumo total de energía anual superior a 23,6 GWh (anteriormente 7,5 GWh en la EnEfG).
- Plazo de implementación: a más tardar el 11 de octubre de 2027
- Grado de cobertura: El sistema debe cubrir al menos el 90 % del consumo total de energía.
3. Planes de implementación para medidas de ahorro de energía final
Las empresas con un consumo total de energía superior a 2,77 GWh (en promedio de los últimos 3 años) están obligadas a elaborar y publicar planes de implementación. Esta obligación también se aplica a las empresas con un sistema de gestión certificado.
- Plazo: dentro de los tres meses posteriores a la finalización de la auditoría o la (re)certificación.
- Contenido: Solo se pueden incluir medidas identificadas como económicamente viables (evaluación según DIN EN 17463 / VALERI).
- Obligación de informar: La dirección debe confirmar la implementación; los planes deben publicarse.
4. Sector público (excluidas las instituciones del poder estatal)
Para las instituciones públicas se aplican dos obligaciones centrales:
- Registro y notificación: Notificación única de los datos de 2021 (referencia). A partir de 2025, transmisión anual al registro de consumo de energía (plazo: 1 de noviembre de 2026).
- Objetivo de ahorro: Obligación anual de ahorro de energía del 1,9 % (energía final), excluyendo el transporte público.
5. Requisitos para los centros de datos
Para los centros de datos se aplican requisitos específicos para la «Power Usage Effectiveness» (PUE):
Puesta en marcha antes del 1 de julio de 2026:
- PUE ≤ 1,6 a partir del 1 de julio de 2027
- PUE ≤ 1,4 a partir del 1 de julio de 2030
Puesta en marcha después del 1 de julio de 2026:
- PUE ≤ 1,3 (a cumplir en un plazo de dos años tras la puesta en marcha)
Obligaciones adicionales:
Implementación de un sistema de gestión energética (la validación no es obligatoria, a menos que lo exijan los umbrales). Excepción en el caso de aprovechamiento de calor: Si al menos el 50 % de la energía reutilizada (calor residual) se destina a una red de calefacción
6. Aprovechamiento del calor residual y análisis de coste-beneficio
Aquí se aplica un requisito técnico importante para las instalaciones industriales en caso de nueva construcción o modernización integral.
Los operadores de instalaciones con una potencia térmica nominal total media (entrada) superior a 8 MW están obligados a realizar un análisis de coste-beneficio (ACB) para el aprovechamiento del calor residual.
- Para los centros de datos, esta obligación se aplica a partir de una potencia conectada de 1 MW.
- Facilitación: La obligación de notificación general anterior para el calor residual en el portal en línea para empresas > 2,5 GWh se elimina en su antigua forma.
7. Controles y multas
La Oficina Federal de Economía y Control de Exportaciones (BAFA) sigue realizando controles aleatorios.
Las infracciones pueden acarrear multas considerables:
- Hasta 100.000 euros por infracciones contra:
- la obligación de implementar un sistema de gestión.
- las especificaciones para centros de datos.
- la elaboración del análisis de coste-beneficio.
- Hasta 50.000 euros en todos los demás casos (por ejemplo, auditoría faltante, plan de implementación no publicado).
8. Nuestras preguntas a tus respuestas
Pregunta: ¿Qué se considera una empresa?
Una empresa es cualquier unidad que realiza actividades económicas, independientemente de su forma jurídica.
Esto significa: Quien ofrece bienes o servicios regularmente se considera una empresa. Esto incluye, por ejemplo, empresas artesanales, empresas unipersonales y familiares, sociedades de personas, así como asociaciones o agrupaciones que realizan actividades económicas regularmente.
No importa si se obtiene beneficio. También las organizaciones sin ánimo de lucro, eclesiásticas o sociales pueden considerarse empresas si ofrecen servicios o productos en el mercado.
La empresa obligada es siempre la unidad legalmente independiente más pequeña que, por razones comerciales o fiscales, lleva su propia contabilidad y balance. Esto incluye también sucursales, filiales, así como empresas o partes de empresas individuales.
Las filiales legalmente independientes se consideran, en cada caso, como empresas propias ((véase el folleto informativo de la BAFA para la determinación del consumo total de energía final del 17-07-2024)
Pregunta: ¿Cómo se calcula el consumo total de energía de una empresa?
El consumo total de energía (consumo total de energía final) es la energía final total que una empresa consume en todas las áreas durante un período determinado. Los umbrales mencionados en la ley se refieren al promedio del consumo de energía de los últimos tres años.
Para la determinación del consumo total de energía final a nivel de energía final, existe una hoja informativa de la BAFA para empresas obligadas según el § 8 de la EDL-G y los §§ 8, 9 y 17 de la EnEfG.
En el consumo total de energía final deben tenerse en cuenta todos los consumos de energía de la empresa. Esto incluye todos los edificios y ubicaciones propios y de uso propio, todos los edificios y ubicaciones alquilados, así como todos los demás consumidores de energía en la empresa, por ejemplo, máquinas, instalaciones, procesos de producción y la flota de vehículos.
Los edificios alquilados siempre se tienen en cuenta en la empresa que los utiliza o alquila realmente, no en el propietario.
El consumo de energía de empresas asociadas o vinculadas no se suma. Cada empresa obligada se considera siempre individualmente. El consumo total de energía incluye todos los portadores de energía utilizados, por ejemplo, electricidad, gas natural, calefacción urbana, lignito o carbón, así como electricidad autogenerada, por ejemplo, de una instalación fotovoltaica, si se utiliza en la empresa.
No se tienen en cuenta, entre otros, los siguientes consumos de energía:
- Combustibles de aviación y fuelóleos para la navegación marítima
- Energía que solo se transfiere a terceros y no se utiliza por la propia empresa
- Consumo de energía fuera de Alemania
- Consumo de energía en transportes internacionales, excepto si parten de Alemania y la empresa tiene su sede en Alemania
- Consumos de energía de coches de empresa con uso privado
- Energía para el transporte de bienes o personas realizado por terceros
- Consumo de energía de los empleados en teletrabajo
- Pérdidas de red y transmisión
- Energía final de calor ambiental, frío o energía solar térmica
- Uso material de portadores de energía
- Consumo de energía final de instalaciones técnicas protegidas como patrimonio (excluidos los edificios)
- Si los portadores de energía se utilizan exclusivamente materialmente (por ejemplo, como materia prima, material operativo o auxiliar), no se consideran consumo de energía. Ejemplo: La madera para la fabricación de muebles no cuenta, pero la madera o los residuos de madera para la calefacción o el funcionamiento de máquinas sí.
Pregunta: ¿Qué diferencias existen entre un sistema de gestión energética según ISO 50001 y EMAS?
Un sistema de gestión energética según ISO 50001 se centra exclusivamente en el consumo de energía de una empresa. Generalmente es más económico, requiere menos documentación y no exige informes ambientales públicos obligatorios.
EMAS (Eco-Management and Audit Scheme), por otro lado, es un sistema de gestión ambiental integral que, además de la energía, cubre otros temas ambientales como emisiones, residuos, agua y uso de recursos. Incluye auditorías externas periódicas, una declaración ambiental obligatoria y la presentación de informes públicos. Por lo tanto, EMAS es significativamente más complejo y costoso, pero ofrece mayor transparencia y un enfoque ambiental más amplio.
Comparación: ISO 50001 vs. EMAS
ISO 50001 (Sistema de gestión energética)
- Menores costes
- Enfoque exclusivo en la energía
- Menos documentación
- Sin informes ambientales obligatorios
- Certificación generalmente más económica
➡️ Generalmente mucho más económico que EMAS
EMAS (Sistema de gestión ambiental)
- Mayores costes
- Incluye energía + medio ambiente (residuos, emisiones, agua, recursos)
- Declaración ambiental obligatoria
- Auditores ambientales externos
- Validación y publicación periódicas
➡️ Significativamente más costoso
Pregunta: ¿El sistema de gestión energética o ambiental debe cubrir toda la empresa o son suficientes ubicaciones individuales?
Un sistema de gestión energética o ambiental debe cubrir al menos el 90 % del consumo total de energía final de una empresa. Para ello, primero debe determinarse el consumo total de energía (100 %) de la empresa. Si, por ejemplo, una o dos ubicaciones juntas causan más del 90 % del consumo de energía, puede ser suficiente incluir solo estas ubicaciones en el sistema de gestión.
Dado que la certificación suele realizarse a nivel de empresa, en tales casos es necesaria una coordinación con la DAkkS o el organismo de certificación competente para garantizar el reconocimiento.
Pregunta: ¿Qué se entiende por planes de implementación y qué significa «elaborar y publicar»?
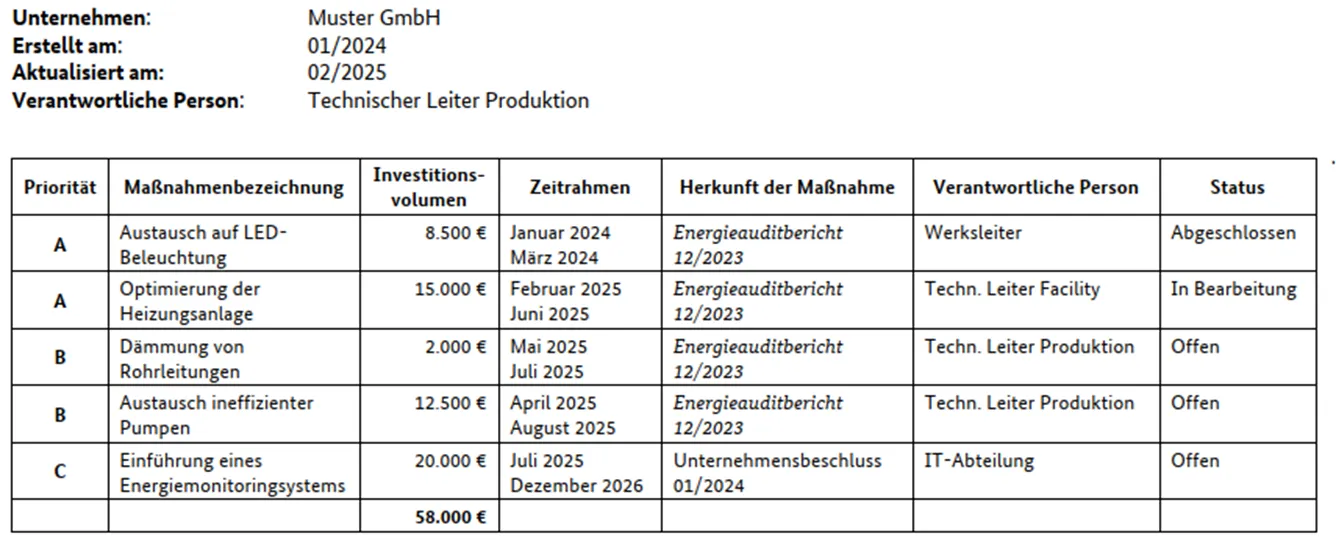
Un plan de implementación es un plan de acción para medidas de ahorro de energía que resume las medidas planificadas y presenta su estado de implementación. Las medidas pueden provenir, por ejemplo, de una auditoría energética o de un sistema de gestión energética o ambiental y deben ser económicamente viables. El plan de implementación debe presentarse a la dirección.
«Elaborar» significa documentar sistemáticamente estas medidas. «Publicar» significa hacer que el plan de implementación sea públicamente accesible, por ejemplo, a través del sitio web de la empresa o mediante la inclusión en un informe de sostenibilidad de acceso público.
A continuación se muestra un ejemplo de la Oficina Federal de Economía y Control de Exportaciones (BAFA) que ilustra cómo puede ser un plan de implementación.
Pregunta: ¿Cuándo se considera una medida económicamente viable?
Una medida se considera económicamente viable si el cálculo de viabilidad económica según DIN EN 17463 arroja un valor actual neto positivo. Se verifica si la medida es rentable a más tardar después del 50 % de su vida útil. Solo se consideran medidas con una vida útil máxima de 15 años. Para determinar la vida útil, se deben utilizar las tablas de amortización del Ministerio Federal de Finanzas.
Ejemplo (Iluminación):
Como ejemplo, se considera la medida de renovación de la iluminación de tecnología convencional a LED. Primero, se calculan los ahorros anuales de energía y se comparan con los costes de inversión.
El cálculo de viabilidad económica se realiza según DIN EN 17463. Para una vida útil asumida de 15 años, se determina el valor actual neto para cada año.
Si el valor actual neto es positivo a más tardar después del 50 % de la vida útil, es decir, después de 7 años, la medida se considera económicamente viable.
Según nuestra experiencia –especialmente debido al aumento de los precios de la electricidad en los últimos años–, las medidas para la conversión a iluminación LED son en la práctica casi siempre económicamente viables.
Pregunta: ¿A partir de cuándo se habla de un centro de datos?
En el sentido del borrador del proyecto de ley para acelerar la implementación de la Directiva de Eficiencia Energética, se aplican los siguientes términos:
Un centro de datos es una instalación donde se operan sistemas de TI. Una instalación de este tipo se considera un centro de datos si la TI instalada tiene una demanda de energía de al menos 500 kilovatios.
1. El operador de un centro de datos es,
quien posee un centro de datos o utiliza los espacios para ello (por ejemplo, para salas de servidores) o tiene derechos de uso comparables.
Esto incluye también a las empresas que proporcionan espacios para las llamadas ofertas de coubicación.
2. El operador de tecnología de la información es,
quien opera sus propios sistemas de TI (por ejemplo, servidores, almacenamiento, tecnología de red) dentro de un centro de datos,
- con una potencia eléctrica conectada de al menos 50 kilovatios,
- independientemente de si es propietario de esta tecnología o la utiliza bajo otra base legal,
- sin operar él mismo el centro de datos en el que se encuentra esta tecnología.
3. Coubicación significa,
que un centro de datos proporciona infraestructura técnica (por ejemplo, suministro de energía, refrigeración, seguridad) en la que los clientes pueden instalar y operar su propia tecnología de TI.